



 人民网+
 中国共产党新闻网
 领导留言板
 强国论坛
 人民视频
6640笔保险理赔带来什么(财经深一度)
——河南杞县农村安全治理调查
 222
 订阅已订阅已收藏
 收藏
 小字号
点击播报本文,约

 |
走在豫东的村庄里,平静的日子中不乏小风波。老人摔骨折了,屋顶被风掀翻了,村民的电动车被盗了……这些列在保险公司赔付清单上的事项,映照的是中国普通乡村最真实的日常。
农民生活状态,是衡量乡村全面振兴成效最直观的标尺。本报记者近日多次来到河南省开封市杞县走访,同时梳理多家保险公司2025年1月1日至2026年6月30日赔付的6640条“综治家财险”赔付清单,观察我国农村当下真实的风险、韧性与正在发生的变化。
人身意外事故约占总体事故发生量的88%,老人和儿童成意外高发人群
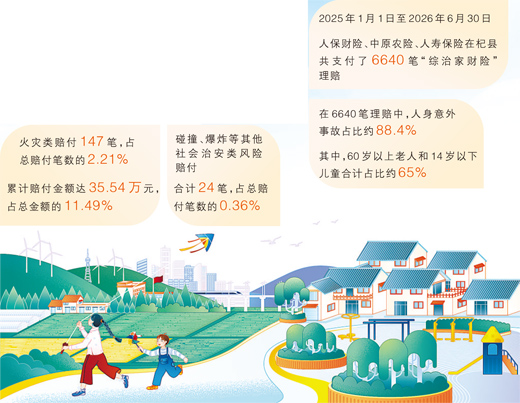
2025年1月1日至2026年6月30日,人保财险、中原农险、人寿保险在杞县共支付了6640笔“综治家财险”理赔。“综治家财险”全称“社会治安综合治理家庭财产保险”,与商业保险不同,它是河南省委政法委主导的一项惠民保险,由地方党委政府牵头、财政补贴保费、保险公司市场化运营。以家庭为单位,缴纳100元即可保全家,涵盖被盗抢、意外伤亡等39种理赔事项。在杞县,超过3.26万户农民投保。
在6640笔理赔中,人身意外事故占比约88.4%——摔伤、扭伤、割伤、烫伤、猫抓狗咬是主要类型。阳堌镇前了城村,81岁老人陈某,摔伤导致骨折,卧床至8月初;西寨乡,一名5岁儿童玩耍摔伤头部,还扎着绷带……值得关注的是受伤人群的年龄结构:60岁以上老人和14岁以下儿童合计占比约65%。
吴起城村党支部书记刘庆永感慨,“老年人跌倒、小孩被猫抓狗咬,常会发生。”中了城村81岁的刘奶奶去年摔了腿。“要是没这个保险,花费就得我自己扛了。”她说。
人保财险杞县分公司副总经理刘阿利介绍:“2025年,我们总保费收入136万元,赔付138万元,处于小幅亏损状态,但我们坚持把社会利益放在前面,为经济社会发展保驾护航。”
“以往出现意外,群众损失无处弥补,极易将诉求转嫁至他人或政府,产生矛盾。”河南农科院农业经济与农村发展研究所所长滕永忠表示,“综治家财险”的赔付,在某种意义上成了一种代偿,当家庭照护能力因劳动力外流而弱化,社会保险机制承担了这部分风险成本。
农村基础设施短板有改善,但仍存在提升空间
杞县位于豫东平原,易遭受大风等自然灾害侵扰。赔付清单上,与此相关的案件约120起,多是“房顶瓦片被掀”“太阳能热水器刮落”“房屋漏雨墙体受损”等。记者在魏庄村、何庄村几个村里走访,看到几处屋顶刚刚修缮过。同时,农村老旧房屋的建造标准和抗灾能力较低。在赔付清单上,多次出现“线路老化”“线路短路”“电压不稳”等字样。
一年半的时间里,火灾类赔付147笔,虽只占总赔付笔数的2.21%,但累计赔付金额达35.54万元,占总金额的11.49%,单笔平均赔付高达2418元,是单次损失程度最大的风险。“农村一旦起火,损失很大,容易引发返贫。村民房永建家,就因线路老化引发火灾,房屋没法住,被迫改成了一个养鸡场。”魏庄村党支部书记侯社建说。
农村风灾火灾隐患大,但多个村的危房和电网改造进度、农村消防设施配置等还存在一些短板。有村干部介绍:“村干部人少事多,容易哪个事急就干哪个,有些工作就难免滞后。”
令人欣慰的是,碰撞、爆炸等其他社会治安类风险赔付合计仅24笔,占总赔付笔数的0.36%。反映了杞县农村地区整体社会治安环境良好,极少发生重大恶性治安事件。
盗窃案件数量大幅下降,民警、网格员等下沉力量发挥重要作用
在赔付清单上,记录的盗窃案件18起,吴起城村村民贾宝标说:“现在村里也装了摄像头,谁还敢偷?”
民警力量的下沉,是记者在杞县多个村子走访时看到的现象。许多大村子里都设有警务室。没有警务室的村,也都安排了包村民警。警力的下沉,既避免了矛盾扩大,也震慑了不法分子。
许多理赔案件还呈现一个特点:备注栏几乎都写着“已报警”。“这是‘综治家财险’的一个设计。”刘阿利介绍,“我们将保险理赔与报警程序挂钩,既方便理赔,也推动村民提升法律意识。”
过去不少村民不爱报警,认为很多小案件“报了警也没用”,但理赔客观上推动了农村治安事件的规范化登记。基层派出所因此掌握了更完整的社会治安基础数据,也有助于盗窃案件的侦破。
除了民警,下沉力量里数量最多的是网格员。在6640笔理赔中,“邻居报案”“村党员代报案”的字样反复出现。杞县县委组织部副部长刘晓光介绍,县里推行将支部建在网格上,成立网格党小组268个,1300余名党员中心户包联4000余户困难群众、独居孤寡老人等。
在所有理赔案件中,一些赔付件标注“延迟报案”“不会报案,最后由网格员、邻居、党员代为报案”。对于这部分人群,村干部成了“编外理赔员”——代填资料、跑手续、打电话。“这在一定程度上虽然增加了我们的工作量,但也拉近了干群关系。”刘庆永说。
今年上半年赔付总量同比下降22.23%,基层治理探索取得成效
与2025年同期相比,2026年上半年理赔笔数从1970笔降为1532笔,下降22.23%,赔付总金额下降27.4%。整体呈现“案件数、赔付额双降”态势。
“对于理赔登记的数据,我们也向公安、人社、医保等部门反馈。在组织部门的协调下,很多工作做在了前面,一些隐患被消除了,发生事故的概率也降低了。”刘阿利说。
“做在前面”,主要做了哪些事?把火灾高发区域通报给消防部门,推动区域消防整改;把盗窃高发区域反馈给公安部门,优化该村的“雪亮工程”监控布点……在苏木乡,消防部门获得该乡火灾密集出险的数据后,将该乡列入检查优先序列,对乡里的重点场所开展“双随机”抽查。经过消防检查、整改,苏木乡火灾发生率大大下降。
数据勾勒出基层治理的一些成效,也暴露出一些短板。比如,保障结构与风险结构不匹配,火灾、自然灾害等单次损失较高的风险,目前的保障力度仍显不足。在泥沟乡,一位村民家的房屋因火灾化为灰烬。“几千元的赔付还远远不够。”这位村民说。火灾类单笔平均赔付仅2418元,远低于农村家庭火灾的实际损失,无法有效覆盖极端风险造成的重大财产损失。
极端风险的防返贫保障能力也仍待进一步提升。2000元以上的大额理赔案件仅占8%,但贡献了33%的赔付金额,这类案件大多对应着农村家庭的重大财产损失、疾病支出,是造成农民返贫的主要风险来源。但目前的保险保障对这类极端风险的覆盖力度不足,无法有效覆盖重大风险造成的家庭经济损失。“‘综治家财险’只是防返贫制度体系中的一环。要真正守住不发生规模性返贫的底线,还需要返贫致贫风险监测、医疗保障、社会救助、产业帮扶等制度协同发力。”滕永忠说。
开展农村治理,不仅要依靠农村自身的力量,还需要更多资源的投入、更多制度的衔接。持续不断汇聚起这些力量,乡村全面振兴之路就会走得更稳健。
记者手记
“四两”确能拨“千斤”
猫抓狗咬、跌倒摔伤……这些意外在农村很是常见。以前这类问题少有人管,小事变成了大事,引发邻里、家人、干群等矛盾。而今“综治家财险”的赔付,从单纯的经济补偿工具,演变为一种深度嵌入基层治理、参与风险预防和矛盾化解的机制,成为打开社会治理难题的“新钥匙”。
令人欣慰的是,保险公司的赔付大于保费收入,虽处于小幅亏损状态,依然扎实开展这项工作,这正是金融工作“以人民为中心”的体现,也的确起到了“四两拨千斤”的作用。把群众利益放在首位的价值取向,引导形成一种能够有效提升社会韧性、化解基层矛盾、促进公平正义的社会治理机制。
当然,要充分发挥这把“钥匙”的作用,还需要政府加强引导、精细管理、加大支持,提升产品与服务的适配性,以及社会各界共同参与,才能更好地构建一个共建共治共享的治理新格局。
《 人民日报 》( 2026年09月21日 18 版)
 关注公众号:人民网财经
分享让更多人看到 
 人民日报
 人民日报少年
 人民网+
 手机人民网
 领导留言板
 人民视频
 人民智作
 微信扫一扫
人民日报社概况| 关于人民网| 报社招聘| 招聘英才| 广告服务| 运营服务| 合作加盟| 版权服务| 数据服务| 网站声明| 网站律师| 信息保护| 联系我们
人民日报违法和不良信息举报电话:010-65363263 举报邮箱:jubao@people.cn
人民网服务邮箱:kf@people.cn 违法和不良信息举报电话:010-65363636 举报邮箱:rmwjubao@people.cn
互联网新闻信息服务许可证10120170001 | 增值电信业务经营许可证B1-20060139 | 广播电视节目制作经营许可证(广媒)字第172号 | 京ICP备12004265号-13
信息网络传播视听节目许可证0104065 | 网络文化经营许可证 京网文[2023]4961-141号 | 网络出版服务许可证(京)字121号 | 京ICP证000006号 | 京公网安备11000002000008号
人 民 网 股 份 有 限 公 司 版 权 所 有 ,未 经 书 面 授 权 禁 止 使 用
Copyright © 1997-2026 by www.people.com.cn. all rights reserved

-
评论

-
关注
微信微博快手
 第一时间为您推送权威资讯
 报道全球 传播中国
 关注人民网,传播正能量


